Com a especulação sobre o aumento da participação da CSN no capital da Usiminas a USIM3 chegou a valorizar 30% no ano, enquanto que a USIM5 caiu 1%; devido a isto o spread entre as 2 aumentou muito, chegando a USIM3 a valer 50% a mais que a USIM5. Alguns analistas acham que havia um certo exagero.
Acabei então optando por vender a USIM3 a R$ 27,87 e comprar USIM5 a R$ 18,96, sendo que com o valor da venda das USIM3 comprei 25% de ações a mais da USIM5 e ainda sobrou uma grana. Espero não me arrepender depois. Acho que dei sorte e a USIM5 já subiu 3,8% depois da minha compra hoje.
Comprei tambem algumas ações da Inepar (INEP4) a R$ 5,28. A INEP4 é uma small cap que presta serviços de engenharia estrutural em vários setores de infra-estrutura e está passando por um turnaround; P/VPA 1,01 e está em um processo de reestruturação de dívidas; tem risco alto mas também pode ter um retorno alto no longo prazo.
Abs
quarta-feira, 16 de fevereiro de 2011

sexta-feira, 11 de fevereiro de 2011
2 anos investindo em Fundos Imobiliários
O Investimento em fundos Imobiliários (FII) é relativamente recente e bem pouco conhecido da maioria dos investidores; e cada vez mais ele vem se firmando como uma boa opção para investir no mercado imobiliário.
Neste post estou divulgando um pouco da minha experiênica de investimento nos FII nos últimos 2 anos. Invisto em FII desde novembro de 2008. Não é um período tão longo mas já da pra ter uma idéia melhor sobre este tipo de investimento.Esta é a sequencia de um post anterior que fiz em 2009, Um ano investindo em FIIs (link 1 e link 2).
Algumas caracteristicas dos FIIs:
- O investimento em FII é um tipo de investimento em imóveis e tem 2 componentes, um equivalente a uma renda fixa, que decorre do pagamento mensal dos rendimentos dos alugueis e outro decorrente da valorização da cota. Assim o investimento em FII é um investimento de renda variável.
- Sendo um investimento em imóveis devemos comparar o investimento em FII com o investimento em imóveis comerciais ou residenciais para aluguel. Não faz muito sentido comparar com renda fixa ou com ações.
- Os FIIs tem uma liquidez bem maior que um imóvel convencional, mas se compararmos com ações a liquidez é bem baixa. Então eles são mais adequados para investimentos de longo prazo em que se vise o rendimento mensal.
- A volatilidade dos preços das cotas é bem alta.
- Os rendimentos mensais são isentos de IR. Mas na venda dos FII é preciso pagar IR de 20%.
As principais vantagens dos FII sobre o investimento direto em imóveis são a praticidade, poder fazer compras e vendas pelo home broker, liquidez bem maior das cotas em relação a negociação de imóveis convencionais, não pagar altas corretagens, rendimentos mensais isentos de IR e poder investir com um capital bem menor, podendo diversificar entre vários imóveis.
Vamos aos resultados em 2 anos. Neste período o objetivo foi montar uma carteira diversificada de FII com o objetivo de receber os rendimentos mensais. A meta de rendimento era igualar o CDI em um prazo longo. Para isto foram sendo feitas compras mensais de FII de acordo com a minha disponibilidade de capital. Nesta tabela abaixo temos o preço médio de compra, preço atual, valorização das cotas e percentual de cada FII na carteira. Estes são os resultados acumulados. Não da pra comparar os rendimentos de cada FII na tabela pois os rendimentos correspondem a períodos diferentes. Alguns FIIs comprei há mais de 2 anos; outros há poucos meses, mas a maior parte tem mais de um ano e meio.

Neste período muitos FII tiveram uma excelente valorização. Destaque maior para o FLMA11 com valorização de 91% no período. Na época as cotas tinham caido bastante devido a queda nos rendimentos mensais e consegui um preço médio baixo. O pior resultado foi o do FMOF11. No último ano um inquilino devolveu 9 andares e o rendimento mensal do aluguel consequentemente caiu bastante, resultando na desvalorização da cota. Apesar disto a valorização média da carteira foi muito boa, de 31,17%, correspondendo a 1,14% a.m se o capital tivesse sido todo investido desde o início.
Além da valorização das cotas no período recebi o equivalente a 26,71% em rendimentos mensais líquido (isento de IR). Juntando com a valorização das cotas o rendimento total foi de 57,87%, o que equivaleria a uma taxa de rendimento de 1,9% a.m. Na verdade o rendimento real foi maior do que este pois o capital não foi todo investido desde o início, sendo que o capital que foi investido mais recentemente teve um rendimento menor.
Obviamente o retorno passado não prediz retornos futuros. Dificilmente os FII vão ter um rendimento tão alto daqui para frente. Na verdade, com o aumento da taxa de juros vai ficar cada vez menos interessante investir nos FII. Também é bom ter em mente que apesar da tendencia de curto prazo ser de aumento dos juros a tendencia de longuissimo prazo é de queda dos juros. Que rendimento esperar daqui pra frente? Bom, pode-se esperar pelo menos os rendimentos mensais dos alugueis. Muitos FIIs ainda estão com Yields interessantes, considerando que são líquidos de IR. Além disto os alugueis são reajustados conforme o IGP-M, então muitas vezes ocorre um aumento dos rendimentos mensais e uma melhora do Yield com o passar do tempo. Isto aconteceu com vários FIIs. Geralmente quando um FII aumenta seu rendimento mensal ele acaba tendo também uma valorização das cotas; ou seja voce ganha 2 vezes. Obviamente existe também o risco de diminuição dos rendimentos mensais como aconteceu com o FMOF11. Por isto a importância de diversificar entre vários FIIs.
O ideal é manter só um parcela da carteira em FIIs e só aquela parte que voce não vai precisar e esta disposto a manter por um longo período investido em FIIs; diversificar bastante entre vários FIIs; investir em FIIs que estejam com Yields interessantes e focar no longo prazo.
Abs
Neste post estou divulgando um pouco da minha experiênica de investimento nos FII nos últimos 2 anos. Invisto em FII desde novembro de 2008. Não é um período tão longo mas já da pra ter uma idéia melhor sobre este tipo de investimento.Esta é a sequencia de um post anterior que fiz em 2009, Um ano investindo em FIIs (link 1 e link 2).
Algumas caracteristicas dos FIIs:
- O investimento em FII é um tipo de investimento em imóveis e tem 2 componentes, um equivalente a uma renda fixa, que decorre do pagamento mensal dos rendimentos dos alugueis e outro decorrente da valorização da cota. Assim o investimento em FII é um investimento de renda variável.
- Sendo um investimento em imóveis devemos comparar o investimento em FII com o investimento em imóveis comerciais ou residenciais para aluguel. Não faz muito sentido comparar com renda fixa ou com ações.
- Os FIIs tem uma liquidez bem maior que um imóvel convencional, mas se compararmos com ações a liquidez é bem baixa. Então eles são mais adequados para investimentos de longo prazo em que se vise o rendimento mensal.
- A volatilidade dos preços das cotas é bem alta.
- Os rendimentos mensais são isentos de IR. Mas na venda dos FII é preciso pagar IR de 20%.
As principais vantagens dos FII sobre o investimento direto em imóveis são a praticidade, poder fazer compras e vendas pelo home broker, liquidez bem maior das cotas em relação a negociação de imóveis convencionais, não pagar altas corretagens, rendimentos mensais isentos de IR e poder investir com um capital bem menor, podendo diversificar entre vários imóveis.
Vamos aos resultados em 2 anos. Neste período o objetivo foi montar uma carteira diversificada de FII com o objetivo de receber os rendimentos mensais. A meta de rendimento era igualar o CDI em um prazo longo. Para isto foram sendo feitas compras mensais de FII de acordo com a minha disponibilidade de capital. Nesta tabela abaixo temos o preço médio de compra, preço atual, valorização das cotas e percentual de cada FII na carteira. Estes são os resultados acumulados. Não da pra comparar os rendimentos de cada FII na tabela pois os rendimentos correspondem a períodos diferentes. Alguns FIIs comprei há mais de 2 anos; outros há poucos meses, mas a maior parte tem mais de um ano e meio.

Neste período muitos FII tiveram uma excelente valorização. Destaque maior para o FLMA11 com valorização de 91% no período. Na época as cotas tinham caido bastante devido a queda nos rendimentos mensais e consegui um preço médio baixo. O pior resultado foi o do FMOF11. No último ano um inquilino devolveu 9 andares e o rendimento mensal do aluguel consequentemente caiu bastante, resultando na desvalorização da cota. Apesar disto a valorização média da carteira foi muito boa, de 31,17%, correspondendo a 1,14% a.m se o capital tivesse sido todo investido desde o início.
Além da valorização das cotas no período recebi o equivalente a 26,71% em rendimentos mensais líquido (isento de IR). Juntando com a valorização das cotas o rendimento total foi de 57,87%, o que equivaleria a uma taxa de rendimento de 1,9% a.m. Na verdade o rendimento real foi maior do que este pois o capital não foi todo investido desde o início, sendo que o capital que foi investido mais recentemente teve um rendimento menor.
Obviamente o retorno passado não prediz retornos futuros. Dificilmente os FII vão ter um rendimento tão alto daqui para frente. Na verdade, com o aumento da taxa de juros vai ficar cada vez menos interessante investir nos FII. Também é bom ter em mente que apesar da tendencia de curto prazo ser de aumento dos juros a tendencia de longuissimo prazo é de queda dos juros. Que rendimento esperar daqui pra frente? Bom, pode-se esperar pelo menos os rendimentos mensais dos alugueis. Muitos FIIs ainda estão com Yields interessantes, considerando que são líquidos de IR. Além disto os alugueis são reajustados conforme o IGP-M, então muitas vezes ocorre um aumento dos rendimentos mensais e uma melhora do Yield com o passar do tempo. Isto aconteceu com vários FIIs. Geralmente quando um FII aumenta seu rendimento mensal ele acaba tendo também uma valorização das cotas; ou seja voce ganha 2 vezes. Obviamente existe também o risco de diminuição dos rendimentos mensais como aconteceu com o FMOF11. Por isto a importância de diversificar entre vários FIIs.
O ideal é manter só um parcela da carteira em FIIs e só aquela parte que voce não vai precisar e esta disposto a manter por um longo período investido em FIIs; diversificar bastante entre vários FIIs; investir em FIIs que estejam com Yields interessantes e focar no longo prazo.
Abs
sexta-feira, 4 de fevereiro de 2011
Indicadores Fundamentalistas do Brasil
O blog do Mike Shedlock (http://globaleconomicanalysis.blogspot.com/) é o melhor blog sobre economia americana e mundial na minha concepção, pelo menos dos que eu conheço e costumo ler. Recentemente ele postou uma tabela com os dados de Indicadores fundamentalistas da maioria dos países do mundo. O post é bem legal e vale a pena ler neste link.
Só divulgando os dados do Brasil segundo este estudo:
P/L: 13,95
P/VPA: 1,93
P/SR: 1,68
Crescimento das receitas em 5 anos: 10,66%
Certamente não está nenhuma pechincha, mas parece não estar também tão caro.
O Ricardo do blog "Eu to na bolsa" também faz um estudo regular sobre o P/L do IBrX-50. vale a pena dar uma comparada nos números lá no blog dele.
Abs
Só divulgando os dados do Brasil segundo este estudo:
P/L: 13,95
P/VPA: 1,93
P/SR: 1,68
Crescimento das receitas em 5 anos: 10,66%
Certamente não está nenhuma pechincha, mas parece não estar também tão caro.
O Ricardo do blog "Eu to na bolsa" também faz um estudo regular sobre o P/L do IBrX-50. vale a pena dar uma comparada nos números lá no blog dele.
Abs
quinta-feira, 3 de fevereiro de 2011
Compra RDCD3 e PDGR3
Hoje saiu o resultado do 4T da Redecard que evidenciou crescimento do volume financeiro de 30% em relação ao 4T/2009; lucro líquido de 1,4 Bilhão em 2010 com margen líquida de 41%; resolvi então comprar um pouco mais pro longo prazo a R$ 19,75. Infelizmente parece que o mercado não gostou muito do resultado e as ações seguem caindo...
Comprei também algumas ações da PDG Reality, maior player do mercado imobiliário a R$ 9,22.
Abs
Comprei também algumas ações da PDG Reality, maior player do mercado imobiliário a R$ 9,22.
Abs
terça-feira, 1 de fevereiro de 2011
Performance Janeiro/2011
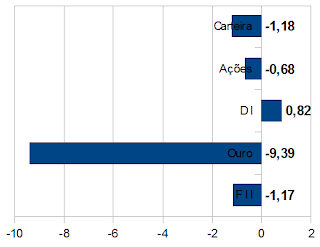
Janeiro foi marcado por um aumento da aversão ao risco, com aumento dos temores sobre a inflação e com o banco central aumentando a Selic para 11,25%; além de fatores externos como a crise no Egito. Com isto a bolsa teve forte queda de -3,94%. O rendimento da carteira ficou em -1,18%, acima do Ibovespa mas abaixo do CDI. Vamos a performance da carteira IF no mês por classe de ativo:
Analisando os últimos meses desde que formei esta carteira para termos uma perspectiva de mais longo prazo:

DI
O DI rendeu 0,82% e vem mantendo rendimentos regulares, próximo da LFT de 07/03/2013, de 0,84%.
É interessante notar que com o aumento da Selic e perspectivas de novos aumentos futuros os Títulos prefixados de longo prazo tiveram um retorno negativo no mês; a LTN de 01/01/2013 teve um retorno de -0,03% e a NTNB principal de 15/05/2035 chegou a -4,21%, perdendo mais que o Ibovespa. Obviamente se voce resgatar apenas no vencimento voce receberá o acordado na hora da compra do título. O problema é se alguem precisou resgatar antecipadamente.Voce pode perder dinheiro até no Tesouro Direto! É por este motivo que prefiro manter a parcela da renda fixa em pós-fixados, pois em um cenário de aumento forte de juros com queda da bolsa posso resgatar tranquilo o dinheiro para realocar.
Ouro
O Ouro vem caindo fortemente e devolvendo todos os lucros do ano passado; apesar da queda forte o ágio grande na compra e venda inibe minha vontade de comprar um pouco mais.
Fundos Imobiliários (FII)
Os FII tiveram um retorno de -1,82% no mês; e recebi de rendimentos 0,65%, com um retorno total no mês de -1,17%. Depois das fortes altas dos FII nos ultimos 2 meses (ver tabela mensal) é perfeitamente compreensivel esta ligeira correção. Contudo certamente o aumento da SELIC vem pondo pressão sobre as cotações dos FII. Dificilmente os FII terão um retorno tão alto quanto o ano passado. Contudo os rendimentos mensais de muitos FII ainda estão em valores atrativos para investidores de longo prazo, considerando que são isentos de IR.
Carteira de FII:

Ações
Como comentei nos últimos posts neste mês vendi o excesso de ações da Petrobras que tinha com um bom lucro e comprei ações da Ambev e da Cielo. O rendimento da minha carteira de ações este mês foi de -0,68%, batendo com grande margem o Ibovespa, pelo segundo mês consecutivo. A alocação das ações ficou assim:

O retorno total da carteira ficou em -1,18, principalmente devido a queda forte do ouro. Mas analisando todos os últimos meses o rendimento da carteira ainda está muito bom, com rendimento de 11,33% em um período de 8 meses, bem acima do CDI. No fim do mês a alocação geral da carteira era esta:

Pelo menos para alegrar fevereiro começou com uma forte alta da bolsa. E voces meus amigos, como foi o mês de Janeiro??
Abs

Analisando os últimos meses desde que formei esta carteira para termos uma perspectiva de mais longo prazo:

DI
O DI rendeu 0,82% e vem mantendo rendimentos regulares, próximo da LFT de 07/03/2013, de 0,84%.
É interessante notar que com o aumento da Selic e perspectivas de novos aumentos futuros os Títulos prefixados de longo prazo tiveram um retorno negativo no mês; a LTN de 01/01/2013 teve um retorno de -0,03% e a NTNB principal de 15/05/2035 chegou a -4,21%, perdendo mais que o Ibovespa. Obviamente se voce resgatar apenas no vencimento voce receberá o acordado na hora da compra do título. O problema é se alguem precisou resgatar antecipadamente.Voce pode perder dinheiro até no Tesouro Direto! É por este motivo que prefiro manter a parcela da renda fixa em pós-fixados, pois em um cenário de aumento forte de juros com queda da bolsa posso resgatar tranquilo o dinheiro para realocar.
Ouro
O Ouro vem caindo fortemente e devolvendo todos os lucros do ano passado; apesar da queda forte o ágio grande na compra e venda inibe minha vontade de comprar um pouco mais.
Fundos Imobiliários (FII)
Os FII tiveram um retorno de -1,82% no mês; e recebi de rendimentos 0,65%, com um retorno total no mês de -1,17%. Depois das fortes altas dos FII nos ultimos 2 meses (ver tabela mensal) é perfeitamente compreensivel esta ligeira correção. Contudo certamente o aumento da SELIC vem pondo pressão sobre as cotações dos FII. Dificilmente os FII terão um retorno tão alto quanto o ano passado. Contudo os rendimentos mensais de muitos FII ainda estão em valores atrativos para investidores de longo prazo, considerando que são isentos de IR.
Carteira de FII:

Ações
Como comentei nos últimos posts neste mês vendi o excesso de ações da Petrobras que tinha com um bom lucro e comprei ações da Ambev e da Cielo. O rendimento da minha carteira de ações este mês foi de -0,68%, batendo com grande margem o Ibovespa, pelo segundo mês consecutivo. A alocação das ações ficou assim:

Carteira

Pelo menos para alegrar fevereiro começou com uma forte alta da bolsa. E voces meus amigos, como foi o mês de Janeiro??
Abs
sábado, 29 de janeiro de 2011
ON X PN
No mercado de capitais infelizmente muitas vezes os acionistas minoritários são prejudicados em eventos societários como a mudança de controle ou venda da empresa. Por isto, para um investidor de longo prazo é muitas vezes mais interessante investir em empresas que tenham boas práticas de governança corporativa. Se a empresa não tem uma governança corporativa diferenciada é na maioria das vezes interessante investir nas ações ON no lugar das PN devido a legislação prever pelo menos 80% de Tag Along para as ações ON (ou seja,voce tem o direito de vender suas ações por pelo menos 80% do valor pago aos controladores). Isto garante que voce vai ter direitos similares aos controladores.
As empresas que fazem parte do nivel 2 de governança corporativa da bovespa concedem 100% de Tag Along para as ações ON e 80% para as ações PN. Já as ações que integram o Novo Mercado só possuem ações ON e com direito a Tag Along de 100%.
Existem inúmeros exemplos na história da bolsa. O mais recente ocorreu esta semana em que a CSN aumentou sua participação no capital da Usiminas para 5,03% o que pode eventalmente levar a uma mudança no controle da Usiminas. A Usiminas está no nivel 1 de governança corporativa (80% de Tag Along para as ações ON). Qual o resultado?
USIM5: -2,4% (no ano)
USIM3: + 8,29% (no ano)
Ainda bem que invisto na USIM3!!
A maioria dos investidores da preferencia para as ações PN devido a maior liquidez, mas se voce não tem um portfolio de muitos milhões de reais e visa o longo prazo esta liquidez menor não chega a atrapalhar, pelo menos para a maioria das blue chips e das empresas que compõe o Ibovespa. Algumas small caps realmente tem uma liquidez muito pequena para as ações ON. Para os traders comprar uma ação ON com baixa liquidez é quase uma blasfêmia, mas se voce pensa em realmente investir na empresa o ideal é ter os mesmos direitos dos controladores e não ter ações PN de segunda linha. As ações PN também tem algumas vezes um dividendo maior, mas isto nem sempre é verdade. Como as ONs são muitas vezes mais baratas que a correspondente PN voce acaba eventualmente em alguns casos com um DY maior.
Analisando minha carteira pela governança corporativa, teríamos:
1) Tradicional (Tag Along de 80% nas ON)
PETR4 (investi nas PN pela possibilidade de lançar opções e pela mínima probabilidade de venda); CSNA3; AMBV3; GETI3
2) Nível 1 (Tag Along de 80% nas ON)
VALE5 (mesmo caso que a Petrobras);
USIM3; GGBR3; BBDC3; ITAU3; ITSA3; CNFB4 (liquidez zero nas ON)
3) Nivel 2 (Tag Along de 100% para açõs ON e 80% para PN)
ELPL4 (Tem Tag Along de 100%)
4) Novo Mercado (Só ações ON; Tag Along de 100%)
BVMF3; BBAS3; CCRO3; CIEL3; RDCD3; CYRE3; GFSA3; DASA3; HYPE3
Neste post eu só analisei a questão do Tag Along mas as boas práticas de governança corporativa envolvem vários outros aspectos. O ideal é dar uma boa lida no material disponibilizado no site da Bovespa.
Abs
As empresas que fazem parte do nivel 2 de governança corporativa da bovespa concedem 100% de Tag Along para as ações ON e 80% para as ações PN. Já as ações que integram o Novo Mercado só possuem ações ON e com direito a Tag Along de 100%.
Existem inúmeros exemplos na história da bolsa. O mais recente ocorreu esta semana em que a CSN aumentou sua participação no capital da Usiminas para 5,03% o que pode eventalmente levar a uma mudança no controle da Usiminas. A Usiminas está no nivel 1 de governança corporativa (80% de Tag Along para as ações ON). Qual o resultado?
USIM5: -2,4% (no ano)
USIM3: + 8,29% (no ano)
Ainda bem que invisto na USIM3!!
A maioria dos investidores da preferencia para as ações PN devido a maior liquidez, mas se voce não tem um portfolio de muitos milhões de reais e visa o longo prazo esta liquidez menor não chega a atrapalhar, pelo menos para a maioria das blue chips e das empresas que compõe o Ibovespa. Algumas small caps realmente tem uma liquidez muito pequena para as ações ON. Para os traders comprar uma ação ON com baixa liquidez é quase uma blasfêmia, mas se voce pensa em realmente investir na empresa o ideal é ter os mesmos direitos dos controladores e não ter ações PN de segunda linha. As ações PN também tem algumas vezes um dividendo maior, mas isto nem sempre é verdade. Como as ONs são muitas vezes mais baratas que a correspondente PN voce acaba eventualmente em alguns casos com um DY maior.
Analisando minha carteira pela governança corporativa, teríamos:
1) Tradicional (Tag Along de 80% nas ON)
PETR4 (investi nas PN pela possibilidade de lançar opções e pela mínima probabilidade de venda); CSNA3; AMBV3; GETI3
2) Nível 1 (Tag Along de 80% nas ON)
VALE5 (mesmo caso que a Petrobras);
USIM3; GGBR3; BBDC3; ITAU3; ITSA3; CNFB4 (liquidez zero nas ON)
3) Nivel 2 (Tag Along de 100% para açõs ON e 80% para PN)
ELPL4 (Tem Tag Along de 100%)
4) Novo Mercado (Só ações ON; Tag Along de 100%)
BVMF3; BBAS3; CCRO3; CIEL3; RDCD3; CYRE3; GFSA3; DASA3; HYPE3
Neste post eu só analisei a questão do Tag Along mas as boas práticas de governança corporativa envolvem vários outros aspectos. O ideal é dar uma boa lida no material disponibilizado no site da Bovespa.
Abs
terça-feira, 18 de janeiro de 2011
Compra CIEL3 e Análise
Sobrou alguma grana da venda da PETR4 e somando aos dividendos e rendimentos dos fundos imobiliários no mês resolvi comprar algumas ações da CIELO (CIEL3) ao preço de R$ 12,88.
A Cielo é uma empresa que intermedia transações financeiras com cartão de crédito e débito das bandeiras Visa, Mastercard, America Express, Visa Vale e Ticket; sendo a líder no setor de cartões. O aumento da concorrencia desde que a CIELO perdeu a exclusividade com a bandeira VISA e a maior restrição ao crédito vem pesando sobre as ações com queda de 12% em 2009 e 5,6% em 2010.
Indicadores fundamentalistas:
P/L 9,6
EV/EBTIDA: 7,7
DY 8,5%;
Margem bruta 73%
Margem líquida 46%
ROE 214%
Liquidez Corrente 1,09
Dívida: 0
Governança corporativa: Novo Mercado
Ou seja a Cielo é uma empresa altamente lucrativa, sem dívidas e que está em um preço razoável. Aparentemente o mercado espera uma queda do market share da Cielo e diminuição dos lucros.
Acredito que a tendencia geral para o mercado de cartões de crédito e débito como um todo é de um crescimento contínuo nos próximos anos, devido as facilidades no uso de cartões em detrimento de cheque e dinheiro.
Estimando de maneira conservadora um crescimento pequeno (5% a.a por 10 anos) e 3% na perpetuidade; e uma taxa de desconto de 10,75%, teríamos um preço justo de R$ 20,56 com margem de segurança de 60%.
Apesar de haver uma expectativa ruim para os resultados da empresa acredito que esteja em um valor interessante, considerando um horizonte de investimento de LP ( acima de 10 anos). Na dúvida, para quem pensa em investir na Cielo, sugiro pegar o dinheiro que investiria na Cielo e investir metade na Cielo e metade na Redecard; assim o retorno é bem mais garantido. Isto obviamente dentro de uma carteira de ações bem diversificada.
Abs
A Cielo é uma empresa que intermedia transações financeiras com cartão de crédito e débito das bandeiras Visa, Mastercard, America Express, Visa Vale e Ticket; sendo a líder no setor de cartões. O aumento da concorrencia desde que a CIELO perdeu a exclusividade com a bandeira VISA e a maior restrição ao crédito vem pesando sobre as ações com queda de 12% em 2009 e 5,6% em 2010.
Indicadores fundamentalistas:
P/L 9,6
EV/EBTIDA: 7,7
DY 8,5%;
Margem bruta 73%
Margem líquida 46%
ROE 214%
Liquidez Corrente 1,09
Dívida: 0
Governança corporativa: Novo Mercado
Ou seja a Cielo é uma empresa altamente lucrativa, sem dívidas e que está em um preço razoável. Aparentemente o mercado espera uma queda do market share da Cielo e diminuição dos lucros.
Acredito que a tendencia geral para o mercado de cartões de crédito e débito como um todo é de um crescimento contínuo nos próximos anos, devido as facilidades no uso de cartões em detrimento de cheque e dinheiro.
Estimando de maneira conservadora um crescimento pequeno (5% a.a por 10 anos) e 3% na perpetuidade; e uma taxa de desconto de 10,75%, teríamos um preço justo de R$ 20,56 com margem de segurança de 60%.
Apesar de haver uma expectativa ruim para os resultados da empresa acredito que esteja em um valor interessante, considerando um horizonte de investimento de LP ( acima de 10 anos). Na dúvida, para quem pensa em investir na Cielo, sugiro pegar o dinheiro que investiria na Cielo e investir metade na Cielo e metade na Redecard; assim o retorno é bem mais garantido. Isto obviamente dentro de uma carteira de ações bem diversificada.
Abs
sexta-feira, 14 de janeiro de 2011
Operação: Venda da PETR4 / Compra da AMBV3
Seguindo a sugestão do ótimo blog Vida Boa Investimentos vou passar a também postar as operações no momento em que elas forem feitas e não apenas no fim do mês, para dar mais oportunidade de comentários.
Acabei aproveitando estas últimas altas da PETR4 para vender uma pequena parte das ações da Petrobras que estavam em excesso na minha carteira. Tudo começou ano passado com a novela da capitalização da Petrobras. Já tinha uma posição boa da Petrobras, mas devido as muitas quedas não resisti a tentação e comprei mais algumas ações a R$ 26,00 em agosto/2010 e depois com a continuidade da queda comprei mais ações a R$ 24,52 em outubro/2010. Foram preços até interessantes mas acabei ficando com uma posição muito grande da PETR4 na carteira. A carteira ficou muito dependente do desempenho da Petrobras. Agora aproveitei estas últimas subidas e vendi estas ações em excesso hoje à R$ 27,64, com um lucro de 9,42%; trazendo assim a alocação da Petrobras para um patamar mais razoável. Digamos que foi um Swing trade.
Aproveitei a grana e comprei um lote de AMBV3 a R$ 40,00. Meu grande erro do ano passado foi não ter investido na Ambev, mas aproveitei para corrigir este erro. A Ambev é uma empresa anticíclica que tem ótimas perspectivas para o longo prazo.
Assim diminui a participação da Petr4 de 19,5% para 15,4% na carteira e aumentei um pouco a diversificação.
Abs
Acabei aproveitando estas últimas altas da PETR4 para vender uma pequena parte das ações da Petrobras que estavam em excesso na minha carteira. Tudo começou ano passado com a novela da capitalização da Petrobras. Já tinha uma posição boa da Petrobras, mas devido as muitas quedas não resisti a tentação e comprei mais algumas ações a R$ 26,00 em agosto/2010 e depois com a continuidade da queda comprei mais ações a R$ 24,52 em outubro/2010. Foram preços até interessantes mas acabei ficando com uma posição muito grande da PETR4 na carteira. A carteira ficou muito dependente do desempenho da Petrobras. Agora aproveitei estas últimas subidas e vendi estas ações em excesso hoje à R$ 27,64, com um lucro de 9,42%; trazendo assim a alocação da Petrobras para um patamar mais razoável. Digamos que foi um Swing trade.
Aproveitei a grana e comprei um lote de AMBV3 a R$ 40,00. Meu grande erro do ano passado foi não ter investido na Ambev, mas aproveitei para corrigir este erro. A Ambev é uma empresa anticíclica que tem ótimas perspectivas para o longo prazo.
Assim diminui a participação da Petr4 de 19,5% para 15,4% na carteira e aumentei um pouco a diversificação.
Abs
sexta-feira, 7 de janeiro de 2011
Planejamento para 2011
Ano Novo sempre é um bom momento para fazer planos e tentar fazer ajustes e redefinir a vida. Estas são minhas metas para 2011:
- Trabalhar menos
- Fazer exercícios regularmente
- Melhorar a alimentação
- Emagrecer (estou um pouco acima do peso!)
- Reservar mais tempo para estudar
- Viajar para os Estados Unidos e aproveitar o dolar bararto!!
Do ponto de vista financeiro meus planos são:
- Diversificar mais a minha carteira de ações
- Investir mais em Small Caps
No início de um plano de investimentos o mais importante são os aportes mensais para fazer o bolo crescer, enquanto que a rentabilidade mensal faz pouca diferença; com o passar do tempo e o crescimento do portfolio cada vez mais os novos aportes são menos importantes e cada vez mais o fator mais importante é o rendimento mensal. Estou em um ponto intermediário neste caminho. Neste momento aportes pequenos fazem pouca diferença no retorno; mas aportes maiores ainda fazem uma diferença razoável. Pela lei dos retornos diminuidos, com o passar do tempo cada vez vai valer menos a pena o esforço em poupar.
Como devo trabalhar menos não vou conseguir fazer grandes aportes no portfolio. então a carteira vai depender muito do rendimento mensal. A idéia de investir mais em small caps é aumentar um pouco o retorno esperado.
Outro ponto importante para uma futura independencia financeira são os proventos gerados pela carteira. Pretendo manter a mesma alocação em uma futura independencia financeira. Acredito que a alocação atual tem um bom equilíbrio entre crescimento e renda.
Abs
- Trabalhar menos
- Fazer exercícios regularmente
- Melhorar a alimentação
- Emagrecer (estou um pouco acima do peso!)
- Reservar mais tempo para estudar
- Viajar para os Estados Unidos e aproveitar o dolar bararto!!
Do ponto de vista financeiro meus planos são:
- Diversificar mais a minha carteira de ações
- Investir mais em Small Caps
No início de um plano de investimentos o mais importante são os aportes mensais para fazer o bolo crescer, enquanto que a rentabilidade mensal faz pouca diferença; com o passar do tempo e o crescimento do portfolio cada vez mais os novos aportes são menos importantes e cada vez mais o fator mais importante é o rendimento mensal. Estou em um ponto intermediário neste caminho. Neste momento aportes pequenos fazem pouca diferença no retorno; mas aportes maiores ainda fazem uma diferença razoável. Pela lei dos retornos diminuidos, com o passar do tempo cada vez vai valer menos a pena o esforço em poupar.
Como devo trabalhar menos não vou conseguir fazer grandes aportes no portfolio. então a carteira vai depender muito do rendimento mensal. A idéia de investir mais em small caps é aumentar um pouco o retorno esperado.
Outro ponto importante para uma futura independencia financeira são os proventos gerados pela carteira. Pretendo manter a mesma alocação em uma futura independencia financeira. Acredito que a alocação atual tem um bom equilíbrio entre crescimento e renda.
Abs
sexta-feira, 31 de dezembro de 2010
Performance Dezembro/2010
O ano de 2010 não foi um ano bom para quem investe na bolsa em geral. O IBOV fechou o mês com rendimento de 2,36% e o ano com rendimento pífio de 1,04%; ou seja a pessoa perdeu dinheiro para a inflação. Já para quem faz alocação de ativos e diversifica bem o ano foi excelente e este mês de dezembro em especial foi ótimo! A carteira IF (plagiando o HC hahaha..) rendeu 3,52% no mês de dezembro, bem acima do Ibovespa e do CDI.
Vamos ao rendimento da carteira e de cada classe de ativos:

Revendo a alocação de ativos:

A Asset allocation vem se mantendo bem próxima do Target (30/30/30/10). O Ouro está um pouco abaixo do meu alvo devido aos custos altos de negociação (ágio grande na compra). A alta progressiva dos FII tem aumentado sua participação na carteira. Mas nada que valha a pena vender e realocar. Vamos analisar melhor cada classe de ativos
Ações
O Ibovespa no mês rendeu 2,36% enquanto que a carteira IF valorizou 3,89% + 0,75% de Dividendos e JCP, totalizando 4,64% no mês, batendo o IBOV. Os destaques do mês vão para a PETR4 que vem se recuperando e rendeu 11,84%; GGBR3 (lembram que comprei mais ações da GGBR3 em novembro durante uma forte queda??) que rendeu 12,63% e ITSA3 que rendeu 10,28%. Os dividendos generosos da ELPL4 também ajudaram muito o bom rendimento da carteira. Como comentei num post anterior este mês comprei ações da RDCD3, GETI3 e HYPE3, atingndo um total de 20 ações em carteira. Aos poucos a carteira vem atingindo uma boa diversificação, apesar de ainda não ser a ideal. A alocação no fim do mês ficou assim:

Fundos Imobiliários (FII)
Os FII foram novamente o grande destaque do mês, com valorização das cotas de 6,77% e mais distribuição de alugueis de 0,67%, totalizando 7,44% de rendimento no mês. O grande destaque vai para o FLMA11 que subiu assombrosos 25% no mês. A alocação no fim do mês ficou assim:

Ouro
O ouro após um ano de subida forte caiu um pouco neste mês de dezembro. Estou torcendo para que o ouro caia bastante para poder comprar mais. :-)
DI
Aqui o objetivo é não ter surpresas. O fundo DI tem tido uma boa performance, de 0,845%, bem próxima da LFT de 7/3/2012 que foi de 0,86%, com a vantagem da liquidez diária.
Aqui atualizei o rendimento dos últimos meses, desde que formei esta nova carteira de ações:

Espero que o mês de voces tenha sido tão bom ou melhor que o meu.
A todos um feliz 2011!!
Abs
Vamos ao rendimento da carteira e de cada classe de ativos:

Revendo a alocação de ativos:

A Asset allocation vem se mantendo bem próxima do Target (30/30/30/10). O Ouro está um pouco abaixo do meu alvo devido aos custos altos de negociação (ágio grande na compra). A alta progressiva dos FII tem aumentado sua participação na carteira. Mas nada que valha a pena vender e realocar. Vamos analisar melhor cada classe de ativos
Ações
O Ibovespa no mês rendeu 2,36% enquanto que a carteira IF valorizou 3,89% + 0,75% de Dividendos e JCP, totalizando 4,64% no mês, batendo o IBOV. Os destaques do mês vão para a PETR4 que vem se recuperando e rendeu 11,84%; GGBR3 (lembram que comprei mais ações da GGBR3 em novembro durante uma forte queda??) que rendeu 12,63% e ITSA3 que rendeu 10,28%. Os dividendos generosos da ELPL4 também ajudaram muito o bom rendimento da carteira. Como comentei num post anterior este mês comprei ações da RDCD3, GETI3 e HYPE3, atingndo um total de 20 ações em carteira. Aos poucos a carteira vem atingindo uma boa diversificação, apesar de ainda não ser a ideal. A alocação no fim do mês ficou assim:

Fundos Imobiliários (FII)
Os FII foram novamente o grande destaque do mês, com valorização das cotas de 6,77% e mais distribuição de alugueis de 0,67%, totalizando 7,44% de rendimento no mês. O grande destaque vai para o FLMA11 que subiu assombrosos 25% no mês. A alocação no fim do mês ficou assim:

Ouro
O ouro após um ano de subida forte caiu um pouco neste mês de dezembro. Estou torcendo para que o ouro caia bastante para poder comprar mais. :-)
DI
Aqui o objetivo é não ter surpresas. O fundo DI tem tido uma boa performance, de 0,845%, bem próxima da LFT de 7/3/2012 que foi de 0,86%, com a vantagem da liquidez diária.
Aqui atualizei o rendimento dos últimos meses, desde que formei esta nova carteira de ações:

Vemos que a carteira vem tendo um ótimo desempenho no período, equivalente a mais de 200% do CDI, em um período de baixa performance do Ibovespa, sem trades, sem tentar advinhar o futuro, e com baixa volatilidade. Neste período o pior rendimento foi do DI, as ações conseguiram bater o DI por pouco; enquanto que o ouro e os FII foram os grandes responsáveis pela boa performance da carteira.
Espero que o mês de voces tenha sido tão bom ou melhor que o meu.
A todos um feliz 2011!!
Abs
Assinar:
Postagens (Atom)